
Zmiany korelacji: korekta księgi wieloinstrumentalnej, gdy dolar się umacnia
Traktuj ryzyko portfela jako zbiór korelacji, a nie zbiór niezależnych pozycji.
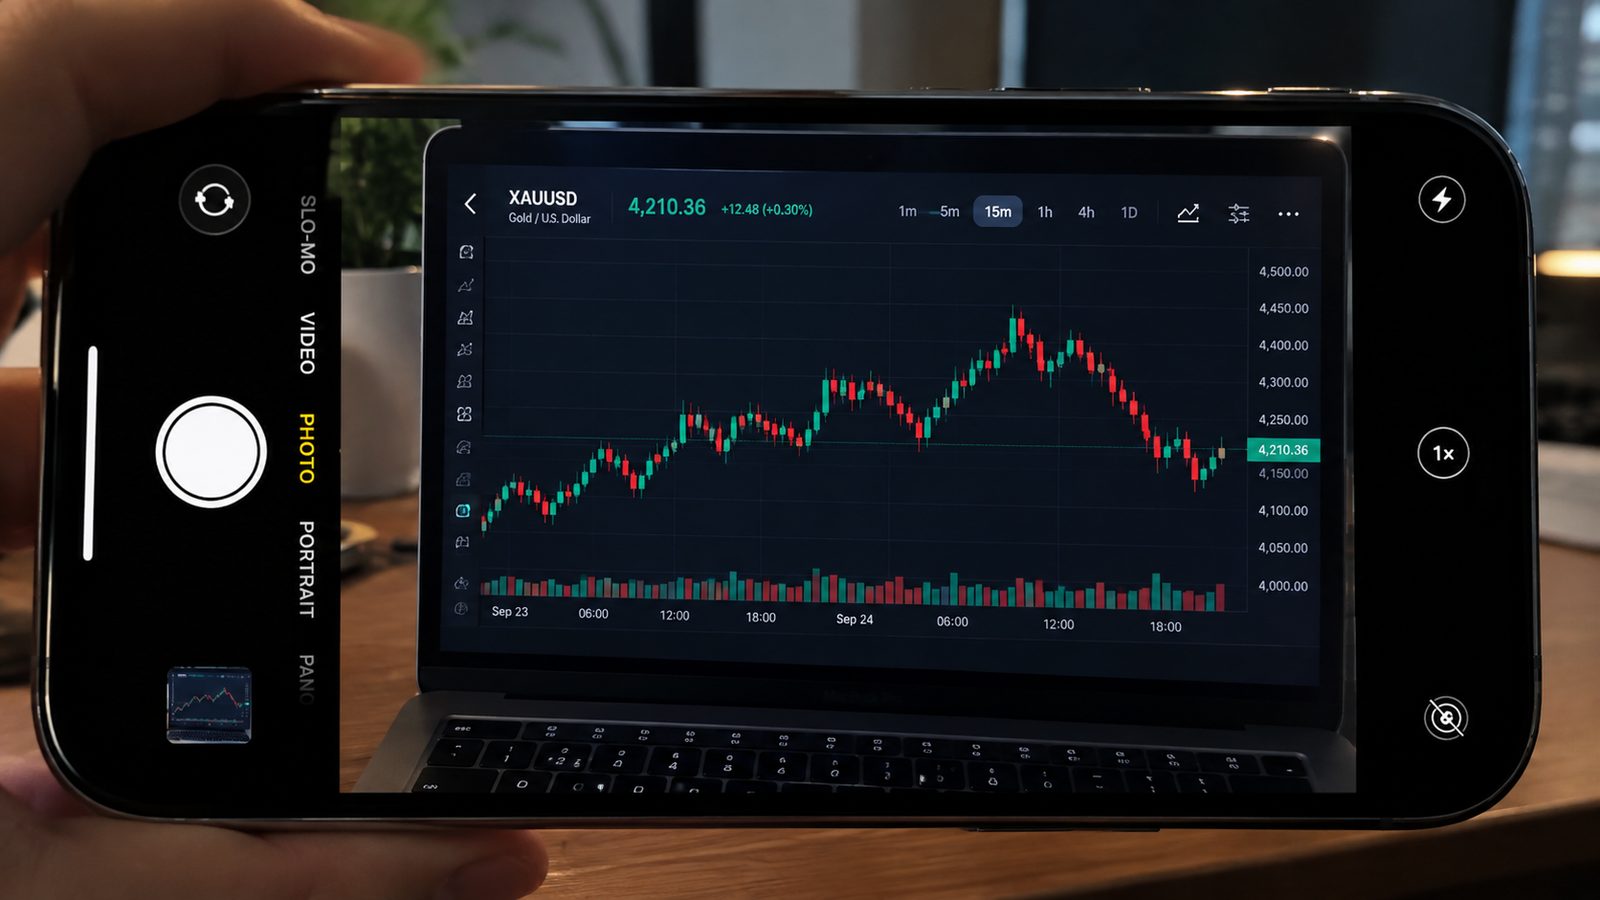
Dlaczego korelacje się zmieniają
Korelacja między aktywami nie jest stała; zależy to od kierowcy aktualnie dominującego na rynku. Kiedy oczekiwania co do stóp procentowych prowadzą, dolar i złoto zwykle poruszają się w odwrotnym kierunku. Kiedy prowadzi do ryzyka geopolitycznego, dolar i złoto mogą się wspólnie umocnić, ponieważ mają charakter bezpiecznej przystani. Połowa października to okres przejściowy między tymi dwoma reżimami: CPI przekraczający oczekiwania podniósł oczekiwania dotyczące stóp procentowych, podczas gdy ryzyko podaży na Bliskim Wschodzie podniosło popyt będący bezpieczną przystanią.
Bieżący stan korelacji
15 października był reprezentatywny. Po CPI indeks dolara wzrósł, a złoto straciło 4100 dolarów – klasyczna ujemna korelacja. Jednak złoto szybko odbiło od 4130 dolarów, podczas gdy indeks dolara oddał większość swoich zysków pod koniec sesji, osłabiając siłę tej negatywnej zależności. Popyt w bezpiecznej przystani konkuruje z czynnikiem wpływającym na ceny.
Trzy pułapki na poziomie portfela
Po pierwsze, pozycje, które wyglądają na zróżnicowane, ale takie nie są. Jednoczesne posiadanie pozycji krótkiej na EUR/USD i na GBP/USD oznacza w istocie jedną długą pozycję dolarową, a zatem jedno ryzyko. Po drugie, jednoczesne zatrzymania. Kiedy dwa instrumenty są silnie skorelowane, pojedyncze zdarzenie uruchamia oba stopy, a zrealizowana strata jest sumą. Po trzecie, wykorzystanie złożonej marży. Wysoce skorelowane pozycje powodują jednocześnie zmienne straty pod wpływem stresu, więc wymagania dotyczące depozytu zabezpieczającego rosną razem.
Jak dostosować
Krok pierwszy: oblicz kroczące korelacje pomiędzy każdą pozycją a indeksem dolara w tym samym oknie, powiedzmy sześćdziesiąt dni handlowych, i zgrupuj wszystko powyżej 0,7 w jednym przedziale. Krok drugi: ustaw całkowity limit ryzyka na segment, a nie na pozycję. Krok trzeci: przed ważną publikacją lub wydarzeniem sprawdź łączną zmienną stratę portfela w scenariuszu warunków skrajnych.
Kiedy aktywnie zmniejszać korelację
Kiedy korelacje osiągają historyczne maksima, dywersyfikacja działa najsłabiej i należy aktywnie zmniejszać liczbę pozycji w tym samym koszyku. I odwrotnie, gdy korelacje są niskie, a czynniki sterujące są niezależne, dywersyfikacja działa najlepiej i można utrzymywać więcej pozycji w ramach tego samego całkowitego limitu ryzyka.