
Spostamenti della correlazione: aggiustamento di un portafoglio multi-strumento quando il dollaro si rafforza
Trattare il rischio di portafoglio come un insieme di correlazioni piuttosto che come un insieme di posizioni indipendenti.
Perché le correlazioni cambiano
La correlazione tra le attività non è una costante; dipende dal driver che attualmente domina il mercato. Quando le aspettative sui tassi guidano, il dollaro e l’oro si muovono generalmente in modo inverso. Quando il rischio geopolitico prevale, il dollaro e l’oro possono rafforzarsi insieme perché condividono il carattere di rifugio sicuro. La metà di ottobre si colloca nel periodo di transizione tra questi due regimi: il superamento delle aspettative dell’indice dei prezzi al consumo ha aumentato le aspettative sui tassi, mentre il rischio di offerta in Medio Oriente ha aumentato la domanda di beni rifugio.
Lo stato attuale della correlazione
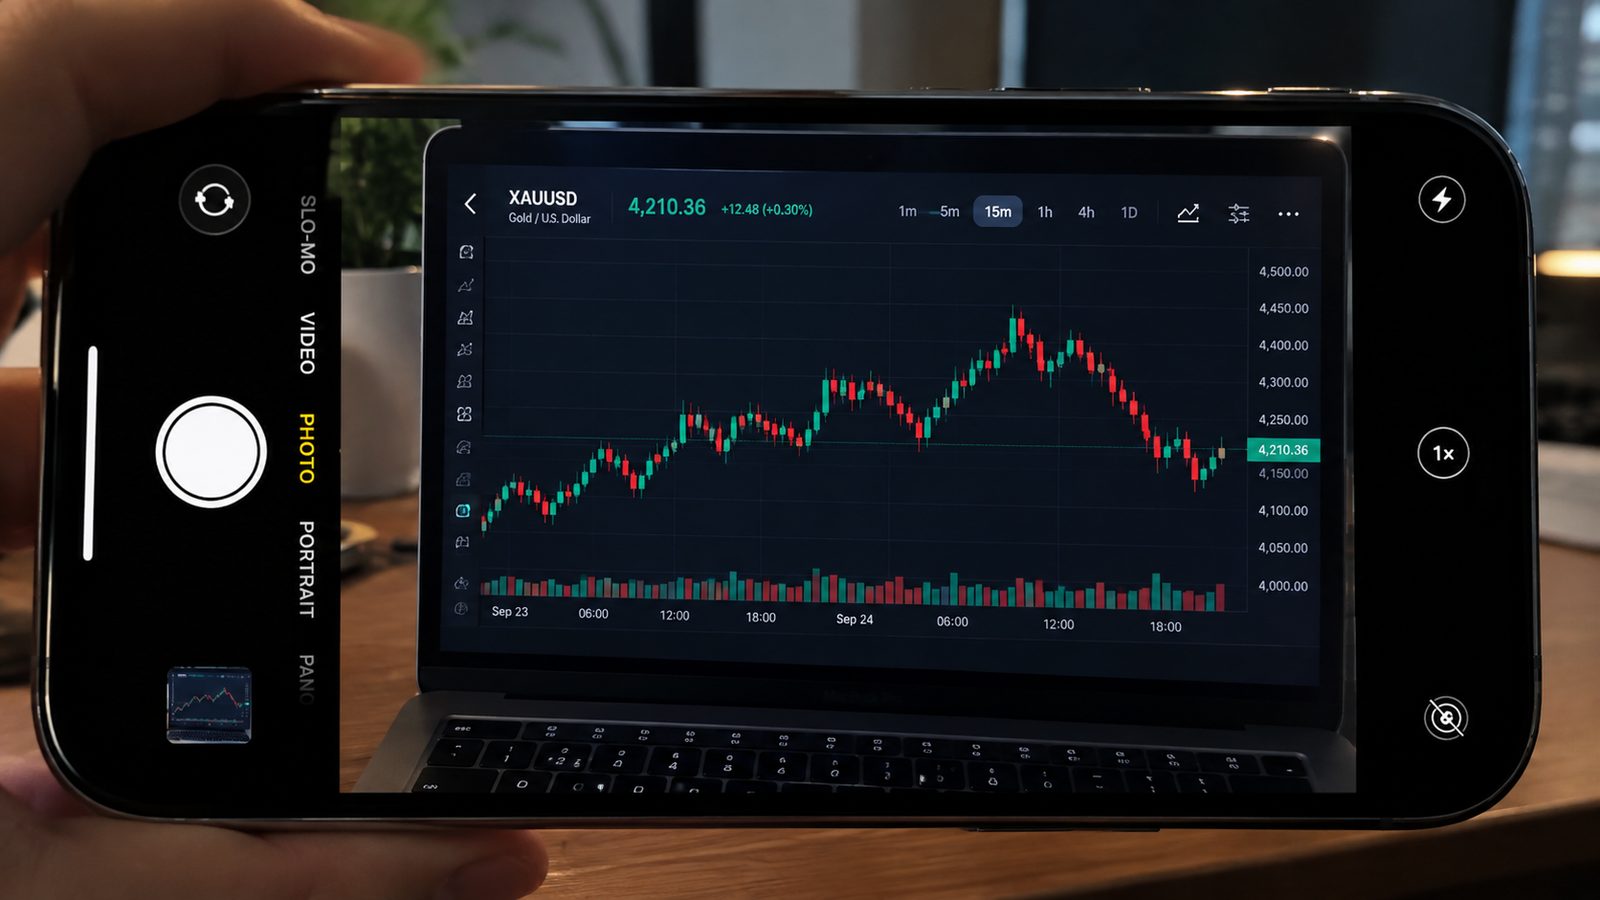
Il 15 ottobre era rappresentativo. Dopo l’indice dei prezzi al consumo, l’indice del dollaro ha registrato un’impennata e l’oro ha perso 4.100 dollari: una classica correlazione negativa. Ma l'oro ha poi rimbalzato rapidamente da 4.130 dollari mentre l'indice del dollaro ha restituito gran parte del suo guadagno in chiusura, indebolendo la forza di quella relazione negativa. La domanda di beni rifugio è in competizione con il driver delle tariffe.
Tre trappole a livello di portafoglio
Innanzitutto, le posizioni che sembrano diversificate ma non lo sono. Essere corti su EUR/USD e corti su GBP/USD allo stesso tempo è, in sostanza, una posizione lunga in dollari e quindi un rischio. In secondo luogo, stop-out simultanei. Quando due strumenti sono altamente correlati, un singolo evento attiva entrambi gli stop e la perdita realizzata è la somma. In terzo luogo, l’utilizzo del margine composto. Posizioni altamente correlate producono perdite fluttuanti allo stesso tempo in condizioni di stress, quindi i requisiti di margine aumentano insieme.
Come regolare
Fase uno: calcolare le correlazioni mobili tra ciascuna posizione e l'indice del dollaro nella stessa finestra, diciamo sessanta giorni di negoziazione, e raggruppare qualsiasi valore superiore a 0,7 in un unico intervallo. Fase due: impostare il limite di rischio totale per bucket anziché per posizione. Fase tre: prima di una pubblicazione o di un evento importante, controlla la perdita fluttuante combinata del portafoglio in uno scenario di stress.
Quando ridurre attivamente la correlazione
Quando le correlazioni raggiungono i massimi storici, la diversificazione funziona meno bene e dovresti ridurre attivamente il numero di posizioni nello stesso gruppo. Al contrario, quando le correlazioni sono basse e i fattori trainanti sono indipendenti, la diversificazione funziona meglio ed è possibile detenere più posizioni all’interno dello stesso limite di rischio totale.