
Корреляционные сдвиги: корректировка мультиинструментальной книги при укреплении доллара
Относитесь к портфельному риску как к набору корреляций, а не как к набору независимых позиций.
Почему корреляции меняются
Корреляция между активами не является постоянной; это зависит от драйвера, который в настоящее время доминирует на рынке. Когда ожидания по процентным ставкам опережают ситуацию, доллар и золото обычно движутся в обратном направлении. Когда геополитический риск лидирует, доллар и золото могут укрепляться вместе, потому что они имеют общий характер убежища. Середина октября находится в переходном периоде между этими двумя режимами: превзойти ожидания индекса потребительских цен (ИПЦ), превзошедшего ожидания, повысило ожидания по процентным ставкам, в то время как риск предложения на Ближнем Востоке поднял спрос на активы-убежища.
Текущее состояние корреляции
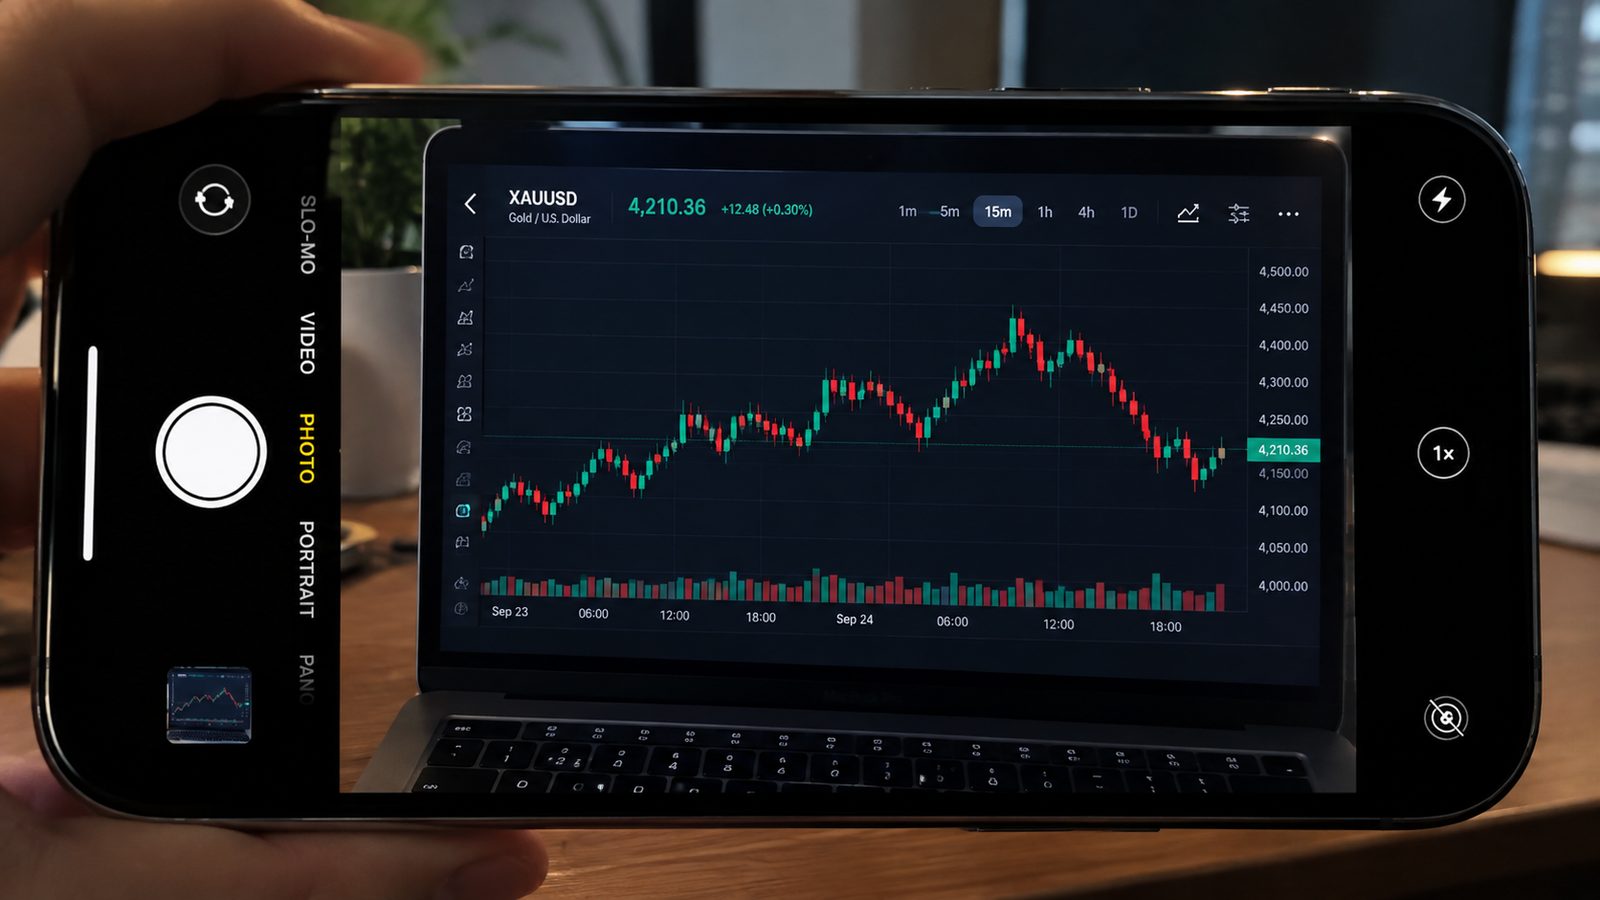
15 октября было показательным. После CPI индекс доллара резко вырос, а золото потеряло 4100 долларов — классическая отрицательная корреляция. Но затем золото быстро восстановилось с 4130 долларов, в то время как индекс доллара потерял большую часть своего прироста к закрытию, ослабив силу этой негативной взаимосвязи. Спрос на активы-убежища конкурирует с драйвером ставок.
Три ловушки на уровне портфеля
Во-первых, позиции, которые кажутся диверсифицированными, но на самом деле таковыми не являются. Одновременная короткая позиция по EUR/USD и короткая позиция по GBP/USD, по сути, представляет собой одну длинную позицию по доллару и, следовательно, один риск. Во-вторых, одновременные стоп-ауты. Когда два инструмента сильно коррелируют, одно событие запускает оба стопа, и реализованный убыток представляет собой сумму. В-третьих, использование сложной маржи. Сильно коррелированные позиции одновременно приводят к плавающим убыткам в условиях стресса, поэтому маржинальные требования растут одновременно.
Как настроить
Шаг первый: вычислите скользящую корреляцию между каждой позицией и индексом доллара в течение одного и того же окна, скажем, шестидесяти торговых дней, и сгруппируйте все, что выше 0,7, в один блок. Шаг второй: установите общий лимит риска для каждого сегмента, а не для каждой позиции. Шаг третий: перед важным релизом или событием проверьте совокупный плавающий убыток портфеля при стрессовом сценарии.
Когда следует активно снижать корреляцию
Когда корреляция достигает исторического максимума, диверсификация работает хуже всего, и вам следует активно сокращать количество позиций в одном сегменте. И наоборот, когда корреляции низкие и движущие силы независимы, диверсификация работает лучше всего, и вы можете удерживать больше позиций в пределах того же общего лимита риска.