
Mudanças de correlação: ajustando uma carteira multiinstrumentos quando o dólar se fortalece
Trate o risco da carteira como um conjunto de correlações e não como um conjunto de posições independentes.
Por que as correlações mudam
A correlação entre ativos não é constante; depende do driver que atualmente domina o mercado. Quando as expectativas de taxas lideram, o dólar e o ouro normalmente se movem inversamente. Quando o risco geopolítico lidera, o dólar e o ouro podem fortalecer-se juntos porque partilham um carácter de porto seguro. Meados de Outubro situa-se na transição entre esses dois regimes: a superação das expectativas do IPC elevou as expectativas de taxa, enquanto o risco de oferta no Médio Oriente elevou a procura de portos seguros.
O estado de correlação atual
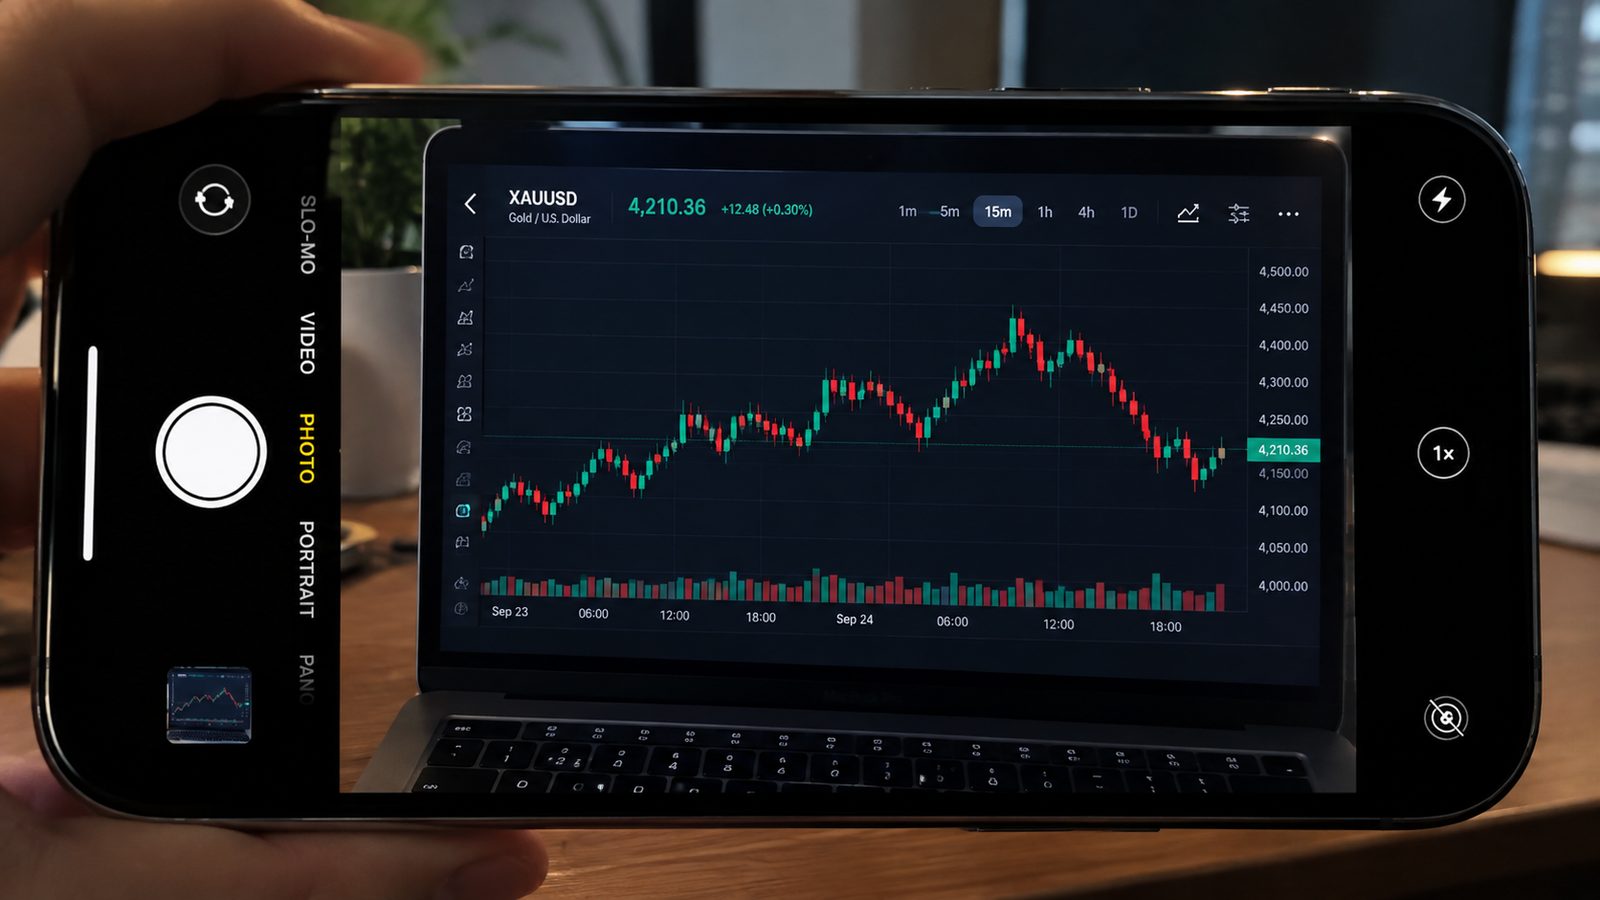
O dia 15 de outubro foi representativo. Após o IPC, o índice do dólar disparou e o ouro perdeu 4.100 dólares – uma correlação negativa clássica. Mas o ouro recuperou rapidamente dos 4.130 dólares, enquanto o índice do dólar devolveu a maior parte do seu ganho no fecho, enfraquecendo a força dessa relação negativa. A procura de refúgios seguros está a competir com o impulsionador das taxas.
Três armadilhas no nível do portfólio
Primeiro, posições que parecem diversificadas, mas não o são. Estar vendido em EUR/USD e vendido em GBP/USD ao mesmo tempo é, em substância, uma posição longa em dólares e, portanto, um risco. Em segundo lugar, paradas simultâneas. Quando dois instrumentos estão altamente correlacionados, um único evento desencadeia ambos os stops e a perda realizada é a soma. Terceiro, uso de margem composta. Posições altamente correlacionadas produzem perdas flutuantes ao mesmo tempo sob estresse, de modo que os requisitos de margem aumentam juntos.
Como ajustar
Etapa um: calcular correlações contínuas entre cada posição e o índice do dólar na mesma janela, digamos, sessenta dias de negociação, e agrupar qualquer valor acima de 0,7 em um intervalo. Passo dois: definir o limite de risco total por bucket e não por posição. Terceiro passo: antes de um lançamento ou evento importante, verifique a perda flutuante combinada do portfólio em um cenário de estresse.
Quando reduzir ativamente a correlação
Quando as correlações atingem máximos históricos, a diversificação funciona menos bem e você deve reduzir ativamente o número de posições no mesmo intervalo. Por outro lado, quando as correlações são baixas e os drivers são independentes, a diversificação funciona melhor e você pode manter mais posições dentro do mesmo limite de risco total.